 FOOD Magazine L'alimentaire à la loupe
Entre progression de la myrtille, recul de la fraise et concentration des exportations sur les marchés européens et britannique, la filière marocaine des fruits rouges doit ajuster sa stratégie. Lors de la 7ème Morocco Berry Conference, organisée le 12 novembre 2026 à Agadir par Green Smile et Hortitool Consulting, Ali Rougui, Head of Business Intelligence Department à Morocco Foodex, a éclairé les évolutions du marché mondial et le positionnement du Royaume. Son analyse dessine les défis d’une filière appelée à consolider ses débouchés tout en composant avec une concurrence accrue et des contraintes de production persistantes.
Fraises, framboises et myrtilles composent une filière qui s’est développée autour de plusieurs bassins agricoles, du Loukkos et du Gharb au Souss-Massa. De la production au conditionnement, en passant par la surgélation et la logistique du froid, les fruits rouges mobilisent une chaîne d’activités largement tournée vers l’exportation. La proximité des marchés européens et la précocité des récoltes constituent deux atouts majeurs de l’offre marocaine.
L’Afrique, moteur de croissance de la production mondiale
La production mondiale de fruits rouges est pasée d’environ 11 millions de tonnes en 2020 à 13 millions en 2024, selon les données FAOSTAT. « L’Afrique affiche la croissance annuelle moyenne la plus élevée sur cette période, à 12 %. Sa production est pasée de 696 000 tonnes à plus de 1,1 million de tonnes en quatre ans », souligne Ali Rougui. Cette progression dépasse celles de l’Amérique (+5 %) et de l’Asie (+4 %). Avec 5,248 millions de tonnes en 2024, l’Asie conserve toutefois la première place mondiale, devant l’Amérique, à 4,061 millions de tonnes. L’Europe connaît une évolution plus limitée, avec une production passant de 2,458 à 2,509 millions de tonnes.
Un positionnement affirmé sur les marchés européens
Les importations mondiales de fruits rouges ont représenté 2,9 millions de tonnes et 17,4 milliards de dollars en 2025, selon une analyse de Morocco Foodex fondée sur les données TradeMap. L’Union européenne concentre 40 % de cette valeur, devant les Amérique du Nord et centrale (37,2 %) et le Royaume-Uni (8,2 %). « Le Maroc se positionne comme le deuxième fournisseur de l’Union européenne, avec 17 % des importations en valeur, et le premier du Royaume-Uni, où sa part atteint 27 % », souligne Ali Rougui. Les approvisionnements en provenance du Royaume représentent respectivement 1,19 milliard et 390 millions de dollars sur ces deux marchés. Le Maroc figure également au troisième rang des fournisseurs des pays du Golfe, avec une part de 14 %, et au quatrième rang en Russie, à 12 %. En Amérique du Nord et centrale, sa part reste limitée à 1 %, illustrant des positions commerciales encore contrastées selon les destinations.
Fruits rouges : le positionnement du Maroc sur les principaux marchés d’importation en 2025
| Indicateur — 2025 | Fraises | Framboises | Myrtilles et airelles | |
| Importations mondiales en valeur | 4,7 milliards $ | 4,5 milliards $ | 8,1 milliards $ | |
| Importations mondiales en volume | 1,2 million t | 0,5 million t | 1,2 million t | |
| Maroc dans l’UE-27 : rang et part en valeur | 8ᵉ — 2 % | 1ᵉʳ — 35 % | 3ᵉ — 16 % | |
| Maroc au Royaume-Uni : rang et part en valeur | 4ᵉ — 9 % | 1ᵉʳ — 54 % | 2ᵉ — 24 % | |
| Maroc dans les pays du Golfe : rang et part en valeur | 4ᵉ — 6 % | 1ᵉʳ — 23 % | 2ᵉ — 22,6 % | |
| Maroc en Russie : rang et part en valeur | 10ᵉ — 0,4 % | 1ᵉʳ — 41 % | 3ᵉ — 14 % | |
Source : Morocco Foodex, analyse des données TradeMap. Parts calculées dans les importations en valeur de chaque zone.
Un positionnement porté par les framboises et les myrtilles
Derrière les performances globales des fruits rouges marocains, les positions commerciales diffèrent selon les espèces. La framboise se distingue par un leadership dans l’Union européenne, au Royaume-Uni, en Russie et dans les pays du Golfe, tandis que les myrtilles et airelles occupent également une place importante dans les approvisionnements européens et britanniques. La fraise affiche des parts de marché plus modestes. « La framboise constitue notre position la plus forte, avec 54 % des importations britanniques en valeur et 35 % de celles de l’Union européenne. Pour les myrtilles et airelles, ces parts atteignent respectivement 24 % et 16 %, contre 9 % et 2 % pour la fraise », souligne Ali Rougui. Ces écarts mettent en évidence des enjeux distincts de consolidation et de développement commercial selon les produits et les destinations.
Fruits rouges : les exportations marquent le pas après leur hausse de 2024-2025
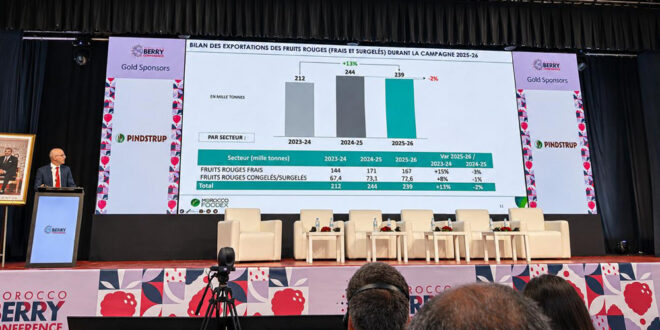
Les exportations marocaines de fruits rouges frais et congelés ou surgelés atteignent environ 239 000 tonnes durant la campagne 2025-2026, contre 244 000 tonnes un an auparavant, soit un recul de 2 %, selon Morocco Foodex. Ce tassement intervient après la progression enregistrée en 2024-2025 et laisse les volumes au-dessus des 212 000 tonnes de 2023-2024. « Malgré un léger repli par rapport à la campagne précédente, les volumes exportés restent supérieurs de 13 % à ceux de 2023-2024. Cette progression sur deux campagnes concerne aussi bien les fruits rouges frais que les produits congelés et surgelés », souligne Ali Rougui. Le frais représente environ 167 000 tonnes en 2025-2026, en baisse de 3 % sur un an mais en hausse de 15 % par rapport à 2023-2024. Les produits congelés et surgelés totalisent 72 600 tonnes, soit un recul de 1 % sur un an et une progression de 8 % sur deux campagnes.
La myrtille tire son épingle du jeu
Avec environ 239 000 tonnes de fruits rouges frais, congelés et surgelés, exportées durant la campagne 2025-2026, le Maroc enregistre un recul de 2 % sur un an, tout en restant au-dessus de son niveau de 2023-2024. Ce bilan global masque toutefois des évolutions contrastées entre les trois principales espèces. « Les exportations de myrtilles fraîches progressent de 8 %, tandis que celles de framboises diminuent de 6 % et que les volumes de fraises fraîches chutent de 49 % », souligne Ali Rougui. Le Souss-Massa renforce son poids dans les expéditions de myrtilles et de framboises, dont il représente désormais respectivement 55 % et 61 % des volumes. Dans le congelé et le surgelé, la progression de la framboise compense en partie le recul de la fraise. Autre fait marquant : les débouchés se concentrent davantage sur l’Union européenne et le Royaume-Uni, qui absorbent ensemble 92 % des volumes frais et 83 % des produits congelés et surgelés. Une concentration qui souligne l’enjeu de diversifier les marchés pour accompagner le développement de la filière.
Fruits rouges : la diversification à l’épreuve de la concurrence mondiale
Sur un marché mondial des fruits rouges où l’Europe et les États-Unis concentrent la demande, la concurrence se joue autant sur la qualité des produits que sur la capacité à livrer régulièrement. Face au Pérou, à l’Espagne, au Mexique ou encore à l’Égypte dans le surgelé, la filière marocaine doit conjuguer innovation variétale, maîtrise logistique et adaptation aux contraintes de production. « La compétitivité repose sur plusieurs leviers complémentaires : des variétés adaptées aux attentes des marchés, une bonne conservation après récolte, un approvisionnement régulier et des pratiques durables », souligne Ali Rougui. Le stress hydrique, les aléas climatiques et la raréfaction de la main-d’œuvre compliquent cette équation, tandis que les coûts du transport et les exigences sanitaires pèsent sur l’accès aux débouchés. Dans ce contexte, l’essor de la demande asiatique, les possibilités identifiées en Europe de l’Est et le développement du surgelé ouvrent des pistes de diversification, à condition de préserver la qualité et la rentabilité sur des circuits plus lointains.
Une offre mondiale appelée à croître, des positions à défendre
À l’horizon 2028, la hausse attendue de la production mondiale de fruits rouges devrait renforcer la concurrence entre les pays exportateurs. Selon les projections de Morocco Foodex établies à partir des données de la FAO, la production de myrtilles atteindrait 1,09 million de tonnes, contre environ 992 000 tonnes en 2025, tandis que celles de framboises et de fraises s’élèveraient respectivement à 1,02 million et 10,59 millions de tonnes. « Le Maroc dispose de deux atouts majeurs : la précocité de son offre hivernale et sa proximité avec les marchés européens. Préserver ces avantages suppose de répondre à la pression sur l’eau, aux besoins de main-d’œuvre et à la concurrence sur les prix », souligne Ali Rougui. Face au renouvellement variétal engagé au Pérou et au Chili, à la puissance commerciale espagnole et à la compétitivité égyptienne, la filière marocaine devra consolider la régularité de ses approvisionnements et la qualité de ses produits pour défendre ses positions.